日中の物価上昇率はどう違う?販売価格と仕入れ条件への落とし込み方
日本で物価が上がっていて、中国の消費者物価が横ばいなら、中国で調達した方が必ず安くなるのでしょうか。結論を出すには、国全体の指数より、自社が買う商品と費用の内訳を見る必要があります。
物価上昇率は価格の変化を表す指標で、日中の価格の絶対水準や、個別契約の値上げ率ではありません。2025年の消費者物価を比較し、仕入れ、販売価格、見積もり、資金計画へつなげる方法を解説します。
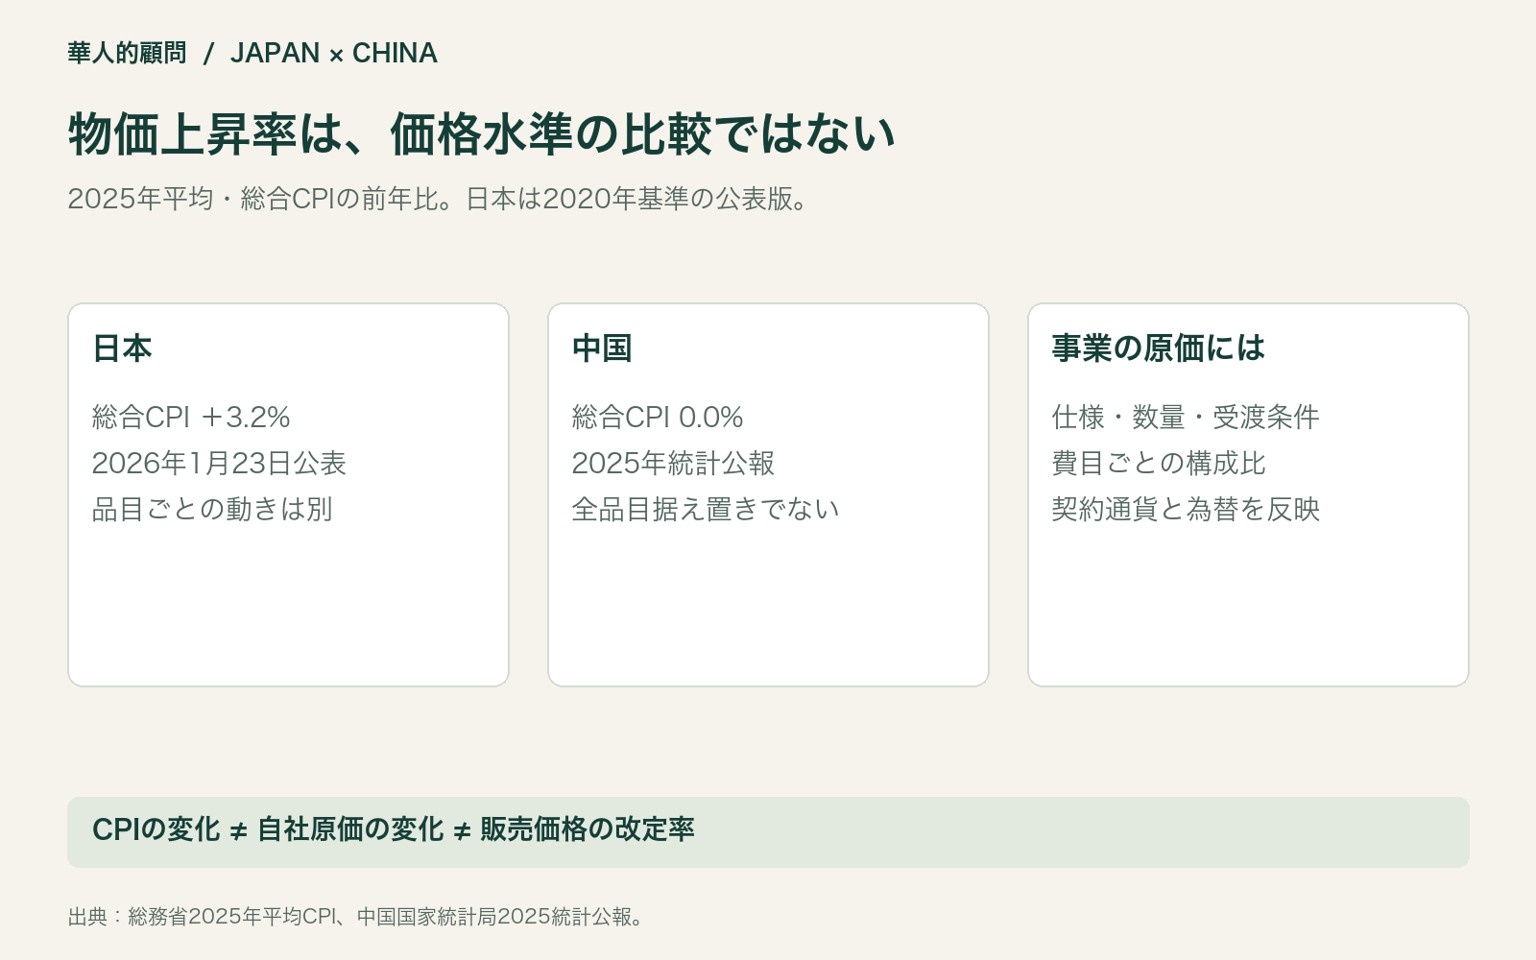
2025年の総合CPIは、日本3.2%、中国0.0%
| 2025年平均・前年比 | 日本 | 中国 |
|---|---|---|
| 消費者物価指数・総合 | +3.2% | 0.0% |
| 指標の意味 | 家計が購入する財・サービスの価格変化 | 同様に消費者段階の価格変化を把握 |
| 比較の注意 | 品目・支出の構成等が異なる | 日本と同じ商品一式の価格比較ではない |
出典:総務省統計局・2025年平均消費者物価指数、中国国家統計局・2025年統計公報。日本の生鮮食品を除く総合は3.1%ですが、本記事の表は中国の総合と対照するため、日本も総合の3.2%を採用しています。
中国の0.0%は、個々の商品が全て据え置きだったという意味ではありません。上がった品目と下がった品目、支出に占める重みが全体の数字へ反映されています。日本の3.2%も、全ての世帯や商品で同じ負担増になることを示すものではありません。
両国の率の差から、どちらの商品が安いかは判断できません。もともとの価格、商品仕様、販売条件、為替を別に確認します。上昇率が低い国であっても、特定の部材や職種の費用が上がることはあり得ます。
CPIは、自社の仕入れ費用の指数ではない
CPIは消費者の支出に関係する価格指標です。工場が購入する原材料や生産設備、法人向け物流の費用を、そのまま示すものではありません。中国の2025年の工業生産者出荷価格は前年比2.6%下落と公表されていますが、これも自社が調達する全商品に同じ値下げを要求できる根拠ではありません。出典:中国国家統計局・2025年統計公報。
調達条件を検討するなら、材料費、加工費、エネルギー、物流、保険、検品、保管、関税等を分けて見積もります。比較する期間もそろえ、同じ仕様、数量、納期、受渡条件で複数の見積もりを取りましょう。
相手の値上げ理由が「物価が上がったから」だけなら、何の費用がどの程度変わったのかを確認します。一方で、指数が下がったことだけを理由に値下げを迫ると、品質確認や必要な保守にかかる費用まで削ってしまう可能性があります。部品の変更や検査の省略につながっていないか、仕様と費用を一緒に管理します。
自社の原価を、費用の比率で計算する
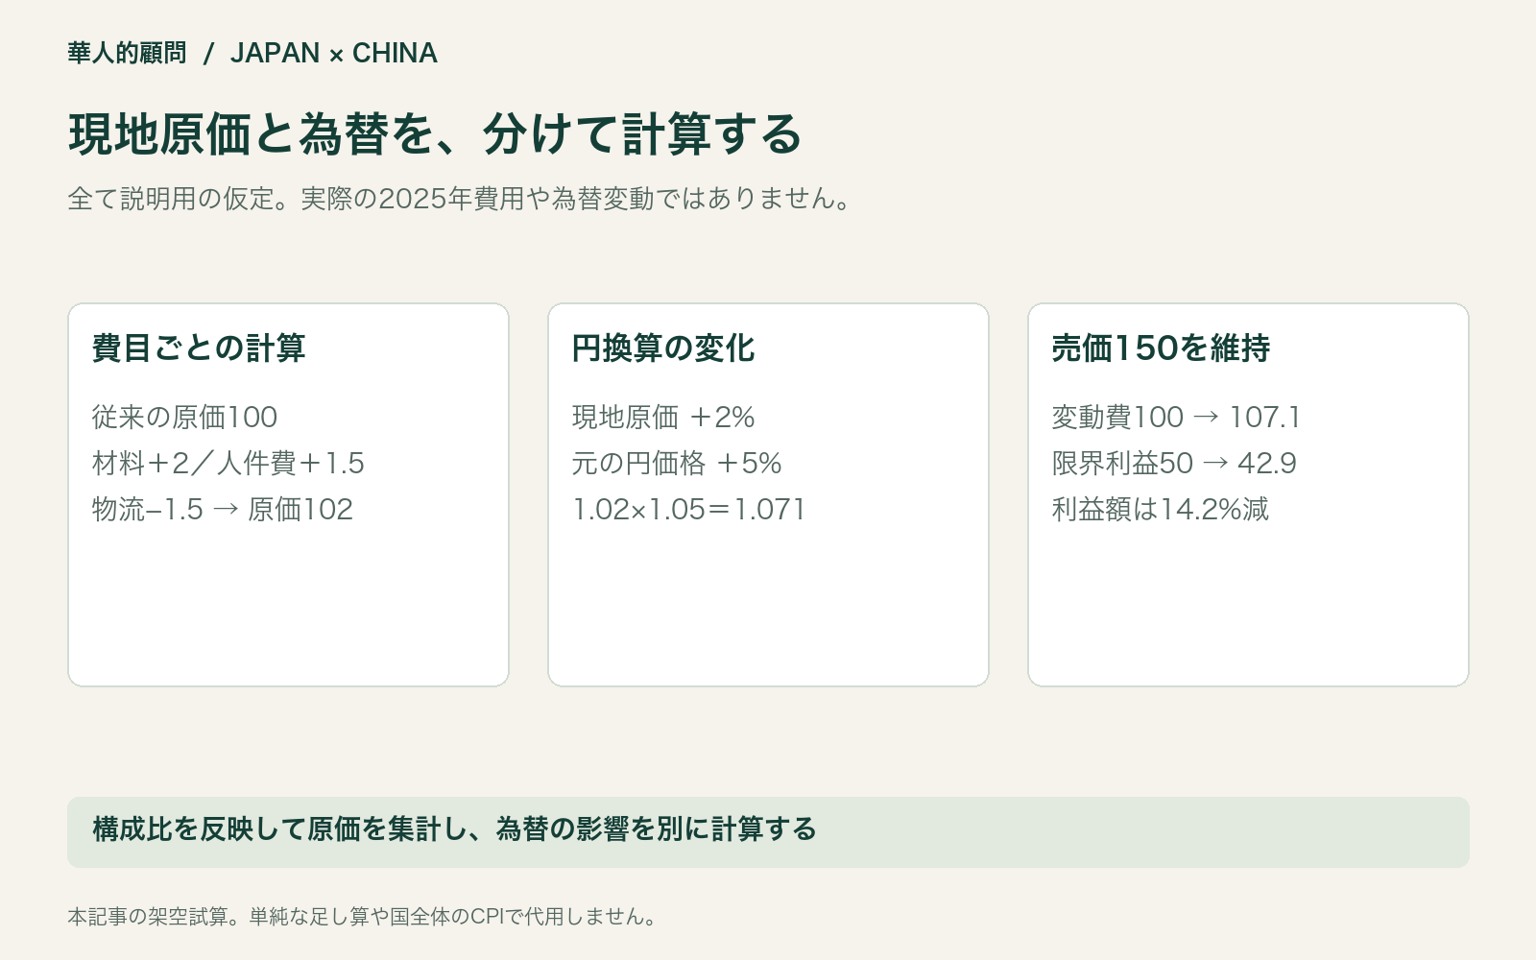
以下は説明用の架空試算です。原価100を、材料50、人件費25、物流15、その他10とします。材料が4%上昇、人件費が6%上昇、物流が10%低下、その他が変わらない場合、新しい原価は102です。
| 仮の費用 | 従来 | 変化の仮定 | 変更後 |
|---|---|---|---|
| 材料 | 50 | +4% | 52 |
| 人件費 | 25 | +6% | 26.5 |
| 物流 | 15 | −10% | 13.5 |
| その他 | 10 | 変化なし | 10 |
| 合計 | 100 | +2% | 102 |
材料や人件費だけを見れば値上がりしていますが、物流の低下が一部を相殺しています。各項目の上昇率を足すだけでは、全体の原価上昇率になりません。構成比に基づいて計算することが必要です。この数値は、日中の実績や業界の標準比率ではありません。
その後に為替を反映します。現地原価が2%上がり、円換算に使う人民元の価格が円に対して5%上がるという仮定なら、円換算の原価は1.02×1.05=1.071、約7.1%増です。2%と5%を別々に管理することで、現地の費用と換算の影響を切り分けられます。
販売価格を決める際は、率と利益額を両方見る
原価の上昇分を販売価格へ転嫁できるかは、競合、商品価値、契約、顧客の予算によって異なります。国全体のCPIが上がったからといって、自社も同じ率で値上げできるわけではありません。
例えば販売価格150、変動費100なら限界利益は50です。変動費が107.1へ上がり、価格を150に維持すると、限界利益は42.9になります。原価が7.1%増えたとき、1個当たり限界利益は14.2%減っています。これは架空の計算ですが、原価上昇率より利益への影響が大きくなる理由を示しています。
値上げ以外にも、容量、まとめ売り、配送頻度、最低発注数量、仕様の選択を見直す方法があります。変更内容を隠さず、顧客が比較できる条件で説明します。品質や安全上の基準を満たさなくなる変更は、単なるコスト削減として扱わないことが必要です。
見積書と契約に、変動への対応を残す
日中取引では、見積もりの有効期間、決済通貨、価格に含む費用、為替変動時の扱いを明確にします。長期契約で価格改定を協議するなら、参照指標、対象費目、改定の頻度、計算方法、上限や下限を合意しておきます。
一般的なCPIを参照するか、特定材料の価格を参照するかで、計算結果は違います。供給者側だけに都合のよい指標を選ぶのではなく、実際の費用に近いか、双方が同じ資料へアクセスできるか、統計が改定された場合の扱いまで検討します。
価格が下がったときにどう扱うかも必要です。上昇時だけ改定するのか、上下両方を反映するのかを確認しましょう。個別の契約条項は、対象国・準拠法・取引内容に詳しい専門家の確認を受けます。
次の一歩は、自社用の費用表を作ること
最初に、直近の注文について、商品原価、会社負担の人件費、物流、広告、手数料、返品等を分け、契約通貨と支払時期を記入します。その後に、費用が上がる場合と下がる場合の両方を計算し、利益と資金の余裕がどれだけ変わるかを確認します。
コンサルティングを依頼するときも、国全体の物価説明だけでなく、費目別の見積もり、比較条件、変更時の判断手順を成果物に含めると役立ちます。日中のどちらで生産・販売する場合も、物価のニュースを自社の費用へ分解して読むことが大切です。華人的顧問のサービス案内もご覧ください。