中国と日本の家計を比べる|平均所得・中央値・地域差から価格を考える
日中で同じ商品を販売するとき、平均所得を為替換算して価格を決めると、顧客の実際の購買条件から離れることがあります。そもそも資料が「一人当たり」なのか「一世帯当たり」なのか、年額なのか月額なのかを確認しないと、比較の土台が合いません。
家計の数字は、価格を自動的に決める道具ではなく、誰へ何を調べるべきかを考える手がかりです。2025年の公的統計を使い、平均、中央値、地域差の読み方と、価格調査へのつなげ方を整理します。
日中の数字を並べる前に、分母をそろえる
| 資料・2025年 | 掲載値 | 集計単位・対象 |
|---|---|---|
| 中国・住民可処分所得の平均 | 43,377人民元 | 全住民の一人当たり年額 |
| 中国・住民可処分所得の中央値 | 36,231人民元 | 全住民の一人当たり年額の中央値 |
| 日本・勤労者世帯の可処分所得 | 532,408円 | 二人以上の勤労者世帯、一世帯当たり月額の平均 |
出典:中国国家統計局・2025年統計公報、総務省統計局・家計調査2025年平均の概要。可処分所得は税や社会保険料などの非消費支出を控除した後の所得をとらえる指標ですが、調査の対象や把握方法も確認する必要があります。
日本の掲載対象は単身世帯や全ての無職世帯を含む「日本の全住民」ではありません。日本側を12倍して年額にしても、中国側の一人当たりと自動的に同じ条件にはなりません。平均世帯人員で割った試算も、全国民の一人当たり可処分所得という公式統計には置き換えられません。
この表は、比較条件を点検するための対照表です。円と人民元を換算して「日本の人は中国の何倍使える」と結論づけることはできません。対象商品に近い地域、家族構成、年齢、就業状況へ条件を絞って調べます。
平均所得だけでは、典型的な顧客が見えない
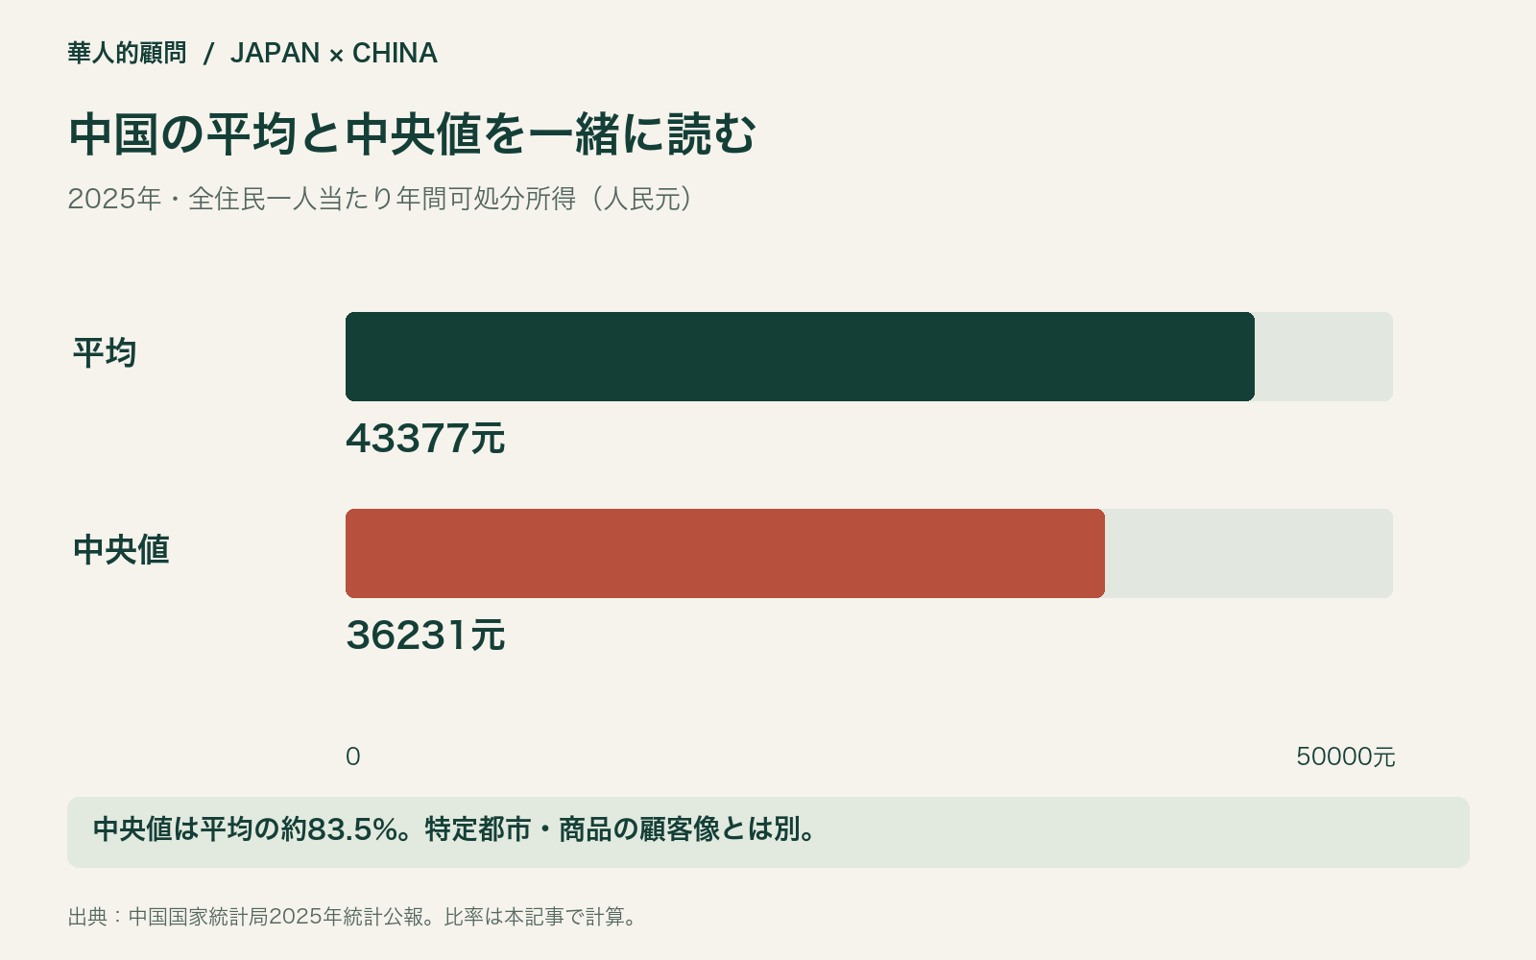
平均は全体の合計を人数で割るため、高所得の人の存在が値を押し上げることがあります。中央値は人々を所得順に並べたときの中央の値です。平均と中央値の両方を見ると、平均だけで代表的な顧客像を作ることへの注意が見えてきます。
中国の2025年の一人当たり可処分所得は、平均43,377元、中央値36,231元です。中央値は平均の約83.5%で、この比率は公表値から本記事で計算したものです。ただし、この二つの数字だけで、ある都市の高価格商品を買う人数や所得分布全体は分かりません。中央値未満の人が特定商品を買わないとも言えません。必要性や貯蓄、購入頻度、家族の負担によって行動は変わります。
価格帯を検討するなら、所得の高低に加えて、何にお金を使うかを確認します。例えば日用品、耐久財、教育、介護では、支出の優先順位や支払者が異なります。平均所得に一定割合を掛けただけの「買える価格」は、価格設定の根拠として十分ではありません。
中国の都市・農村平均にも大きな差がある
中国の2025年の一人当たり可処分所得の平均は、都市部56,502元、農村部24,456元です。公表された都市・農村の比率は2.31倍です。都市部の中央値は51,115元、農村部の中央値は20,711元となっています。出典:同統計公報・家計所得の項。
| 中国・2025年 | 平均・元/人/年 | 中央値・元/人/年 |
|---|---|---|
| 全国 | 43,377 | 36,231 |
| 都市部 | 56,502 | 51,115 |
| 農村部 | 24,456 | 20,711 |
都市部にも地域差があり、同じ都市でも住居費、通勤、家族構成で自由に使える予算は変わります。「中国の都市部は全て同じ価格帯」という扱いをせず、候補都市の統計と現場の価格を追加します。日本でも、全国平均だけで東京都心と地方の商圏を同じ条件にしないことが必要です。
日本の商品を中国で売るときに加える費用
日本で成立している小売価格に、為替の換算だけを当てはめても現地の採算は決まりません。輸送、保険、通関、税、販売手数料、広告、現地での保管、返品、問い合わせ対応を加えます。中国製品を日本で売る場合も、表示や検査、保証対応を含めた着地原価を確認します。
比較する競合価格は、定価ではなく、実際の販売条件までそろえます。送料無料、セット販売、会員特典、長期保証が含まれる価格と、商品単体の価格では、消費者の負担が違います。税や送料を含むか、容量や仕様が同じかも記録します。
現地ヒアリングでは「この価格なら買いますか」だけに頼らないようにします。現在何をいくらで購入しているか、どんな場面で困っているか、誰と相談して決めるかを聞き、可能であれば条件を明示した試験販売で反応を確認します。回答の購入意向と、実際の支払いは別の指標です。
販売価格を下げる前に、限界利益を比べる
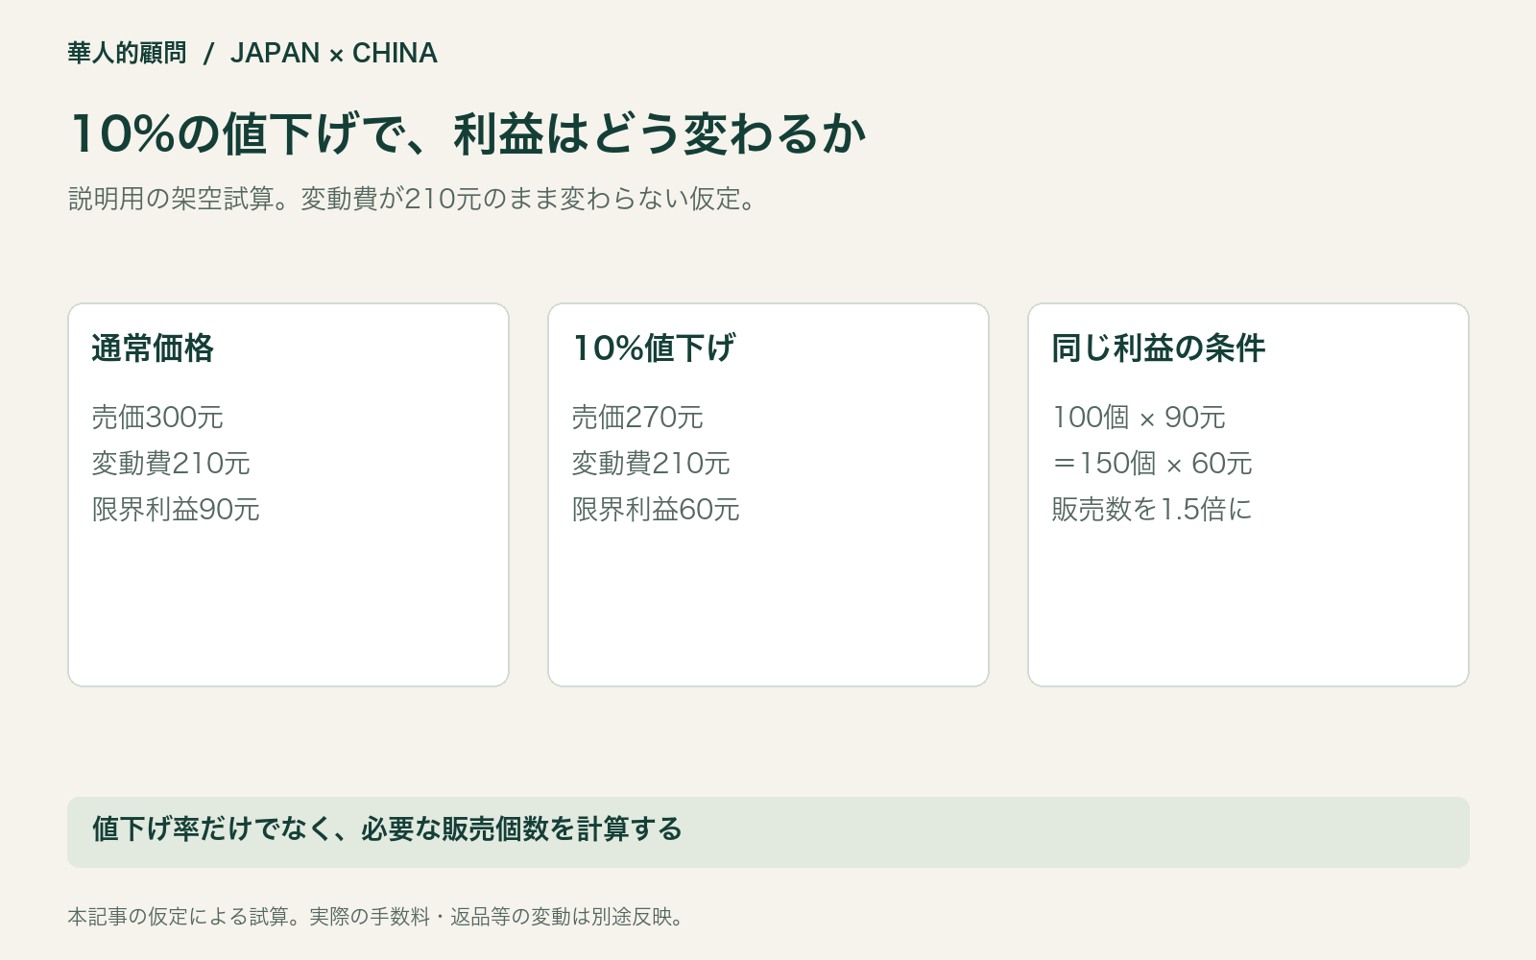
次は、説明用の架空の商品・費用による試算です。1個当たり販売価格300元、商品原価・物流・販売手数料等の変動費210元なら、限界利益は90元です。固定費を回収する原資は、売上300元の全額ではありません。
価格を270元へ10%下げ、変動費210元が変わらないとすると、限界利益は60元となり、1個当たりの利益は約33%減ります。以前と同じ限界利益総額を確保するには、販売個数を1.5倍にする必要があります。実際には価格連動の手数料や返品率が変わることもあるため、その条件も計算に反映します。
| 仮の販売条件 | 通常価格 | 10%値下げ後 |
|---|---|---|
| 販売価格 | 300元 | 270元 |
| 変動費 | 210元 | 210元と仮定 |
| 1個当たり限界利益 | 90元 | 60元 |
| 同じ限界利益総額に必要な個数 | 100個 | 150個 |
所得の平均から「現地では安くしなければならない」と決める前に、誰がどの価値に支払うのか、値下げで必要な個数を売れるのかを確かめます。価格を維持する代わりに、商品構成、容量、提供範囲、配送条件を変える方法も検討できます。
調査を依頼するなら、価格表と判断条件を成果物にする
日中の価格調査を相談するときは、対象顧客の条件、候補都市、比較する商品の仕様、販売経路、許容できる費用の範囲を共有します。成果物には、調査日、店舗やサイト、税込・送料込みか、購入条件、比較対象の選び方を含めてもらいましょう。
公表された所得、競合の価格、ヒアリングの回答、試験販売の結果を分けて残すと、価格を決めた理由を後から検証できます。売れなかった場合も、所得水準のせいなのか、商品説明、販路、信頼、配送条件の問題なのかを切り分けやすくなります。
最初の一歩として、自社商品の「価格に含むもの」と「現地で追加する費用」を一枚に整理してみてください。日中比較を経営判断へつなげるには、平均所得の数字よりも、その具体的な条件が重要です。華人的顧問のサービス案内では、市場調査などの支援分野を紹介しています。